
 AssurTech / InsurTech


Dans les analyses conjoncturelles, le niveau élevé de l’épargne des Français est régulièrement présenté comme un frein à la consommation, et donc à la croissance. Notre enquête menée avec Ipsos.Digital (1) invite à changer de regard. Face à un avenir qu’ils jugent incertain, les Français n’épargnent pas par peur. Ils épargnent pour garder la maîtrise de leur vie. Cette attente oblige ceux qui, comme nous, ont la charge de leur argent.
Les chiffres sont connus. En 2025, selon l’Insee, les ménages ont mis de côté 18,3 % de leur revenu disponible, un niveau rarement atteint depuis des décennies et bien supérieur à la moyenne d’environ 14,6 % observée au cours des années 2010. Ce taux reste très élevé en 2026, alors même que le pouvoir d’achat a reculé au deuxième trimestre sous l’effet du retour de l’inflation.
Ces moyennes disent l’ampleur du phénomène. Elles n’en disent pas le sens. C’est ce que nous avons voulu comprendre avec Ipsos. La réponse est sans ambiguïté : 78 % des Français épargnent d’abord pour faire face aux imprévus, et 82 % citent le filet de sécurité parmi leurs principales motivations. Quand on les interroge sur ce qui les rassure face à l’avenir, ils citent leur santé et leurs proches. Disposer d’une épargne arrive presque au même niveau qu’un emploi stable.
L’épargne n’est donc plus seulement un placement, elle est devenue une forme de sécurité personnelle, au même titre que le travail. C’est un changement profond qui mérite d’être pris au sérieux.
Ce besoin de sécurité se heurte pourtant à une réalité plus rude. Si 84 % des Français jugent l’épargne importante, voire prioritaire, plus d’un sur deux (51 %) ne parvient pas à mettre de côté autant qu’il le souhaiterait. Seul un tiers y arrive quelles que soient les circonstances.
C’est tout le paradoxe du moment. Jamais l’épargne n’a autant compté, et jamais elle n’a semblé aussi difficile à constituer pour une partie des Français. Derrière un taux national record se cachent des situations très contrastées.
Cette tension a un coût que les statistiques ne montrent pas. 37 % des Français ont déjà renoncé à un projet qui leur tenait à cœur pour préserver leur épargne. Chez les 18-34 ans, c’est près d’un sur deux. Une génération qui sacrifie ses projets pour se constituer un filet de sécurité : voilà un signal que notre secteur ne peut pas ignorer.
On aurait tort de voir dans cette prudence un manque d’ambition. Les Français savent précisément ce qu’ils attendent. Quatre critères arrivent à égalité dans le choix d’un placement : l’absence de frais, le rendement, la disponibilité des fonds et la sécurité. Ils ne veulent pas choisir entre un argent accessible et un argent qui rapporte. Ils veulent les deux.
Cette exigence est légitime. Le Livret A reste le placement de référence, détenu par 79 % des épargnants. Mais son taux, relevé à 1,7 % au 1er août, demeure inférieur à l’inflation. Une épargne de précaution qui perd de sa valeur chaque année protège moins qu’elle n’en a l’air.
Une autre attente s’affirme, plus nouvelle : la transparence. 54 % des Français épargneraient davantage s’ils savaient dans quoi leur argent est investi, et 65 % des 18-34 ans. Savoir ce que l’on finance n’est plus un supplément d’âme. C’est une condition de la confiance.
Ces résultats nous engagent. Si l’épargne est devenue pour beaucoup de Français une manière de reprendre la main sur l’avenir, alors notre rôle est de leur en donner réellement les moyens.
Cela passe d’abord par des produits simples, sans frais, disponibles quand on en a besoin et justement rémunérés. Cela passe aussi par la transparence sur l’usage des fonds. Chez DISTINGO Bank, l’épargne de nos clients contribue notamment à financer l’achat de véhicules du groupe Stellantis par des particuliers. Nous croyons qu’une épargne dont on comprend la destination est une épargne plus sereine, et plus utile à l’économie réelle.
Les Français ne demandent pas qu’on les rassure. Ils demandent des outils pour se protéger, préparer leurs projets et savoir ce que devient leur argent. Leur épargne n’est pas un frein : c’est une force. À nous, acteurs bancaires, d’être à la hauteur de la confiance qu’ils nous accordent.
(1) Sondage Ipsos.Digital pour DISTINGO Bank, réalisé en ligne du 18 au 21 septembre 2026 auprès de 1 000 Français de 18 à 75 ans.
Un pays d’épargnants dans un monde incertain
Les chiffres sont connus. En 2025, selon l’Insee, les ménages ont mis de côté 18,3 % de leur revenu disponible, un niveau rarement atteint depuis des décennies et bien supérieur à la moyenne d’environ 14,6 % observée au cours des années 2010. Ce taux reste très élevé en 2026, alors même que le pouvoir d’achat a reculé au deuxième trimestre sous l’effet du retour de l’inflation.
Ces moyennes disent l’ampleur du phénomène. Elles n’en disent pas le sens. C’est ce que nous avons voulu comprendre avec Ipsos. La réponse est sans ambiguïté : 78 % des Français épargnent d’abord pour faire face aux imprévus, et 82 % citent le filet de sécurité parmi leurs principales motivations. Quand on les interroge sur ce qui les rassure face à l’avenir, ils citent leur santé et leurs proches. Disposer d’une épargne arrive presque au même niveau qu’un emploi stable.
L’épargne n’est donc plus seulement un placement, elle est devenue une forme de sécurité personnelle, au même titre que le travail. C’est un changement profond qui mérite d’être pris au sérieux.
Le paradoxe d’une épargne sous contrainte
Ce besoin de sécurité se heurte pourtant à une réalité plus rude. Si 84 % des Français jugent l’épargne importante, voire prioritaire, plus d’un sur deux (51 %) ne parvient pas à mettre de côté autant qu’il le souhaiterait. Seul un tiers y arrive quelles que soient les circonstances.
C’est tout le paradoxe du moment. Jamais l’épargne n’a autant compté, et jamais elle n’a semblé aussi difficile à constituer pour une partie des Français. Derrière un taux national record se cachent des situations très contrastées.
Cette tension a un coût que les statistiques ne montrent pas. 37 % des Français ont déjà renoncé à un projet qui leur tenait à cœur pour préserver leur épargne. Chez les 18-34 ans, c’est près d’un sur deux. Une génération qui sacrifie ses projets pour se constituer un filet de sécurité : voilà un signal que notre secteur ne peut pas ignorer.
Des épargnants plus exigeants qu’on ne le pense
On aurait tort de voir dans cette prudence un manque d’ambition. Les Français savent précisément ce qu’ils attendent. Quatre critères arrivent à égalité dans le choix d’un placement : l’absence de frais, le rendement, la disponibilité des fonds et la sécurité. Ils ne veulent pas choisir entre un argent accessible et un argent qui rapporte. Ils veulent les deux.
Cette exigence est légitime. Le Livret A reste le placement de référence, détenu par 79 % des épargnants. Mais son taux, relevé à 1,7 % au 1er août, demeure inférieur à l’inflation. Une épargne de précaution qui perd de sa valeur chaque année protège moins qu’elle n’en a l’air.
Une autre attente s’affirme, plus nouvelle : la transparence. 54 % des Français épargneraient davantage s’ils savaient dans quoi leur argent est investi, et 65 % des 18-34 ans. Savoir ce que l’on finance n’est plus un supplément d’âme. C’est une condition de la confiance.
Notre responsabilité : une épargne utile, lisible et rémunératrice
Ces résultats nous engagent. Si l’épargne est devenue pour beaucoup de Français une manière de reprendre la main sur l’avenir, alors notre rôle est de leur en donner réellement les moyens.
Cela passe d’abord par des produits simples, sans frais, disponibles quand on en a besoin et justement rémunérés. Cela passe aussi par la transparence sur l’usage des fonds. Chez DISTINGO Bank, l’épargne de nos clients contribue notamment à financer l’achat de véhicules du groupe Stellantis par des particuliers. Nous croyons qu’une épargne dont on comprend la destination est une épargne plus sereine, et plus utile à l’économie réelle.
Les Français ne demandent pas qu’on les rassure. Ils demandent des outils pour se protéger, préparer leurs projets et savoir ce que devient leur argent. Leur épargne n’est pas un frein : c’est une force. À nous, acteurs bancaires, d’être à la hauteur de la confiance qu’ils nous accordent.
(1) Sondage Ipsos.Digital pour DISTINGO Bank, réalisé en ligne du 18 au 21 septembre 2026 auprès de 1 000 Français de 18 à 75 ans.

A propos de Distingo Bank :
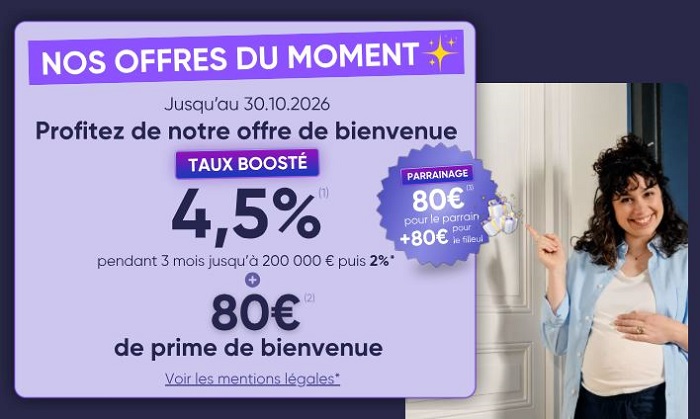
Lancée en 2013, Distingo Bank est l’activité dépôts de Banque Stellantis France. Elle propose des solutions d’épargne 100 % en ligne, dotées de taux de rendement parmi les plus élevés du marché : le Livret d’épargne, les Comptes à terme et le Compte à terme Green. Les fonds servent directement à financer les projets des souscripteurs et, indirectement, les financements octroyés aux particuliers pour l’achat de certains véhicules électriques du groupe Stellantis. Un placement utile et performant qui s’inscrit dans un cercle vertueux pour soutenir l’économie réelle.
(1) Les dépôts seront rémunérés au taux nominal annuel brut de 2%, Taux Standard susceptible de variations. Les taux bruts sont exprimés avant prélèvements sociaux et fiscaux. Les intérêts sont calculés selon la règle des quinzaines. Offre réservée aux personnes physiques, majeures capables et mineurs représentés, fiscalement domiciliées en France, sous réserve de l’acceptation du dossier de souscription et de la réception du premier versement par DISTINGO Bank.
(2) Le taux actuariel annuel brut en vigueur depuis le 05/05/2026 est de 2,35% pour un Compte à terme DISTINGO sur une durée d’1 an, de 2,40% sur une durée de 2 ans, de 2,50% sur une durée de 3 ans. Taux avant prélèvements fiscaux et sociaux.
Le Compte à terme DISTINGO est réservé à toute personne physique, capable, majeure et déjà titulaire ou cotitulaire d’un Livret d’épargne DISTINGO.
Voir toutes les conditions dans la Notice d’Information Précontractuelle, les Conditions Générales de DISTINGO Bank et celles du Compte à terme DISTINGO disponibles sur le site.
DISTINGO Bank, marque de Banque Stellantis France, SA au capital de 144.842.528 € – RCS Versailles 652
034 638 – Siège social : 43 Rue Jean-Pierre Timbaud 78300 POISSY.
Lancée en 2013, Distingo Bank est l’activité dépôts de Banque Stellantis France. Elle propose des solutions d’épargne 100 % en ligne, dotées de taux de rendement parmi les plus élevés du marché : le Livret d’épargne, les Comptes à terme et le Compte à terme Green. Les fonds servent directement à financer les projets des souscripteurs et, indirectement, les financements octroyés aux particuliers pour l’achat de certains véhicules électriques du groupe Stellantis. Un placement utile et performant qui s’inscrit dans un cercle vertueux pour soutenir l’économie réelle.
(1) Les dépôts seront rémunérés au taux nominal annuel brut de 2%, Taux Standard susceptible de variations. Les taux bruts sont exprimés avant prélèvements sociaux et fiscaux. Les intérêts sont calculés selon la règle des quinzaines. Offre réservée aux personnes physiques, majeures capables et mineurs représentés, fiscalement domiciliées en France, sous réserve de l’acceptation du dossier de souscription et de la réception du premier versement par DISTINGO Bank.
(2) Le taux actuariel annuel brut en vigueur depuis le 05/05/2026 est de 2,35% pour un Compte à terme DISTINGO sur une durée d’1 an, de 2,40% sur une durée de 2 ans, de 2,50% sur une durée de 3 ans. Taux avant prélèvements fiscaux et sociaux.
Le Compte à terme DISTINGO est réservé à toute personne physique, capable, majeure et déjà titulaire ou cotitulaire d’un Livret d’épargne DISTINGO.
Voir toutes les conditions dans la Notice d’Information Précontractuelle, les Conditions Générales de DISTINGO Bank et celles du Compte à terme DISTINGO disponibles sur le site.
DISTINGO Bank, marque de Banque Stellantis France, SA au capital de 144.842.528 € – RCS Versailles 652
034 638 – Siège social : 43 Rue Jean-Pierre Timbaud 78300 POISSY.


 Accueil
 Envoyer à un ami
 Version imprimable
 Augmenter la taille du texte
 Diminuer la taille du texte